

预告!光伏企业挣钱能力排行榜
2025 年的光伏行业,正经历一场 “冰与火交织” 的深度洗礼!
头部组件企业动辄数十亿巨亏!细分领域龙头稳守盈利阵地!部分企业靠降本增效实现亏损收窄。
“强者恒强、弱者出局” 的行业洗牌加速,背后是技术迭代、模式重构与资源重组的激烈博弈!
01.
73家企业挣钱能力排行榜
一体化龙头巨亏,释放什么信号?
光伏头条统计,截至目前,有73家光伏企业发布业绩预告。整体而言几家欢喜,几家愁。
从业绩体量来看,头部企业的亏损规模触目惊心:通威股份、天合光能、晶科能源、隆基绿能等行业巨头亏损均超60亿元,核心症结在于全产业链供需失衡引发的产品价格低迷,叠加大额资产减值计提的双重冲击。与之形成鲜明对比的是,先导智能、阿特斯等少数企业凭借多元业务结构或全球化布局,在行业寒冬中依然维持盈利韧性,成为逆势中的 “一抹亮色”。
从产业链维度观察,盈利分化呈现显著的环节特征:硅料、硅片、电池、组件等制造端企业,无论规模大小多陷入亏损失血状态,中游制造沦为行业调整的 “重灾区”;而逆变器、光伏设备及部分细分材料领域的龙头企业,凭借技术壁垒与需求支撑,财务状况相对稳健,成为光伏行业实现盈利的 “压舱石”。
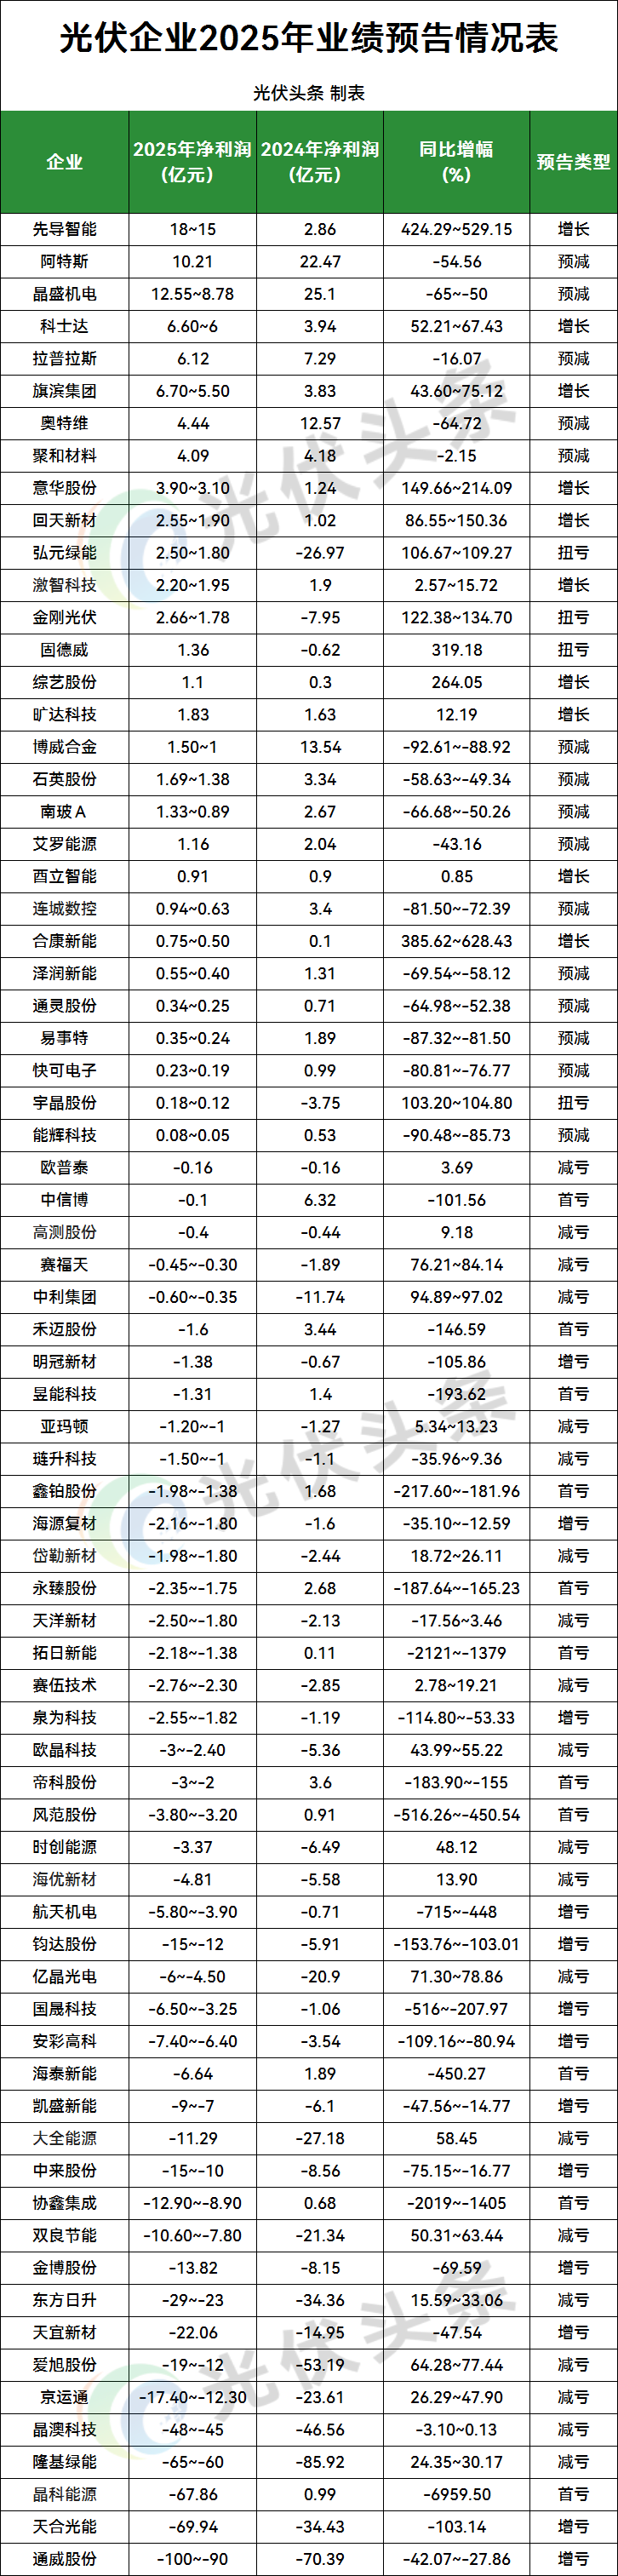
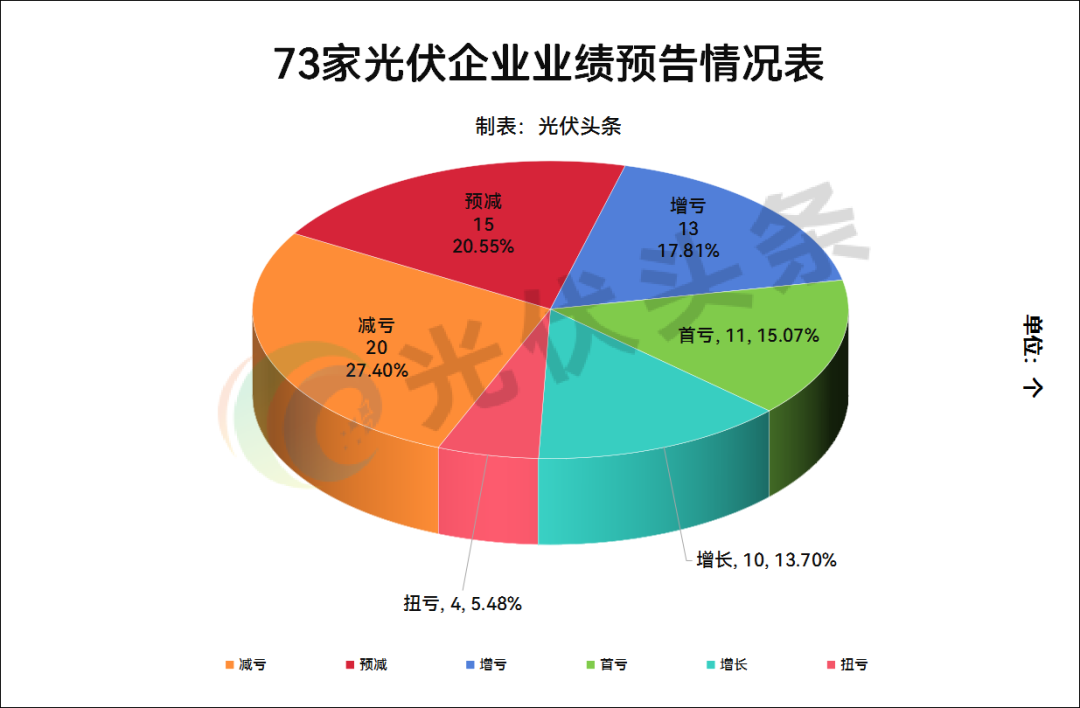
2025年诺贝尔经济学奖获得者阿吉翁和豪伊特指出,当竞争过强时,创新者即使成功也很快会被超越,收益期过短,从而削弱创新动机。光伏行业这一轮发展周期印证了这一理论的正确性。当光伏行业“内卷外化,亏钱挨骂”,2024年是产业下行的拐点,2025年依然为之前的“内卷”行为买单。
02.
44家企业亏损
三重压力下,行业洗牌加速
2025年,硅片、电池、组件等中上游环节企业普遍面临“产品降价+原材料涨价”的双重打击。
晶科能源组件价格长期处于低位,高功率产品出货占比不足,叠加长期资产减值计提,净亏损达67.86亿元;天合光能则受硅料、银浆等关键原材料成本快速上涨影响,组件业务盈利承压,全年净亏损69.94亿元。通威股份工业硅业务产能爬坡与产品价格低迷导致亏损加剧,同时对电池组件及光伏电站业务计提15-20亿元资产减值,进一步扩大亏损规模。
上游原材料价格波动的传导不均是核心矛盾。2025年下半年白银价格大幅上涨,聚和材料、帝科股份等导电浆料企业直接承压,帝科股份仅白银期货与租赁业务的公允价值变动损失就达4-5亿元;而硅料价格虽在三季度出现恢复性上涨,但传导至组件端时已难以覆盖前期成本压力,大全能源等多晶硅企业虽实现减亏,但中游制造企业仍深陷“成本涨、售价跌”的困境。
国际贸易壁垒成为部分企业业绩恶化的关键诱因。
海泰新能因海外贸易壁垒加剧,组件出口受阻,叠加国内组件价格低位运行,从上年盈利1.89亿元转为净亏损6.64亿元;博威合金越南3GW电池片项目因美国高额关税无法出口,被迫放弃产线转移,计提大额资产减值,净利润同比下滑超88%;中信博海外跟踪支架订单交付延迟,叠加美元兑人民币汇率下跌导致汇兑损失,从盈利6.32亿元转为亏损0.10亿元。
市场需求的结构性分化进一步加剧企业差距。欧洲户用光伏支持政策退坡导致昱能科技微型逆变器销量下滑,首次陷入亏损;而新兴市场虽需求增长,但艾罗能源、泽润新能等企业因新兴市场毛利率偏低、海外渠道建设成本高,反而拉低整体盈利水平。
资产减值成为2025年,许多光伏企业陷入亏损的又一大诱因。
行业深度调整期,资产减值成为亏损扩大的重要推手。天宜新材因光伏业务低迷、石英坩埚价格下跌,对存货及固定资产计提大额减值,净亏损从14.95亿元扩大至22.06亿元;泉为科技因资金流动性不足导致产能利用率不足,叠加应付账款逾期引发诉讼,计提预计负债与资产减值,亏损幅度同比扩大53%-115%;亿晶光电因无实际控制人导致融资能力受限,产线停产,组件产能利用率仅35%,资产减值计提进一步侵蚀利润。
资金链紧张成为尾部企业的致命伤。天宜新材、泉为科技等企业因流动性不足,生产经营受限,陷入“产能闲置-收入下滑-亏损扩大”的恶性循环;海源复材、亿晶光电等企业甚至面临净资产为负的退市风险,行业出清速度显著加快。
03.
49家企业减亏获盈利
业务破局、全球化成突破口
2025年,合计49家光伏企业盈利或者减亏,其原因在于筑牢技术护城河,开辟第二业务增长曲线,以及推进全球化进程。
具备核心技术优势的企业在行业调整中彰显抗风险能力。
高测股份凭借“切割设备+耗材+工艺”技术闭环,金刚线出货规模增长,钨丝金刚线细线化技术领先,叠加硅片加工服务规模效应,下半年实现盈利,全年亏损收窄9.18%;拉普拉斯聚焦TOPCon、钙钛矿等先进技术设备研发,在磁控溅射、原子层沉积等核心设备领域持续突破,即使行业低迷仍实现6.12亿元净利润;激智科技光伏间隙反光膜成为组件辅材标配,导入头部组件企业,有效抵消胶膜业务亏损,全年净利润同比增长2.57%-15.72%。
产品结构优化成为盈利关键。钧达股份海外销售占比突破50%,聚焦高价值海外市场;琏升科技HJT电池低银化技术落地,最低银含量小于4mg/W,在白银价格上涨背景下凸显成本优势;隆基绿能BC二代产品良率达标并规模化量产,贱金属替代银浆技术中试完成,为后续盈利修复奠定基础。
光储协同成为企业对冲行业周期的重要路径。
固德威受益于国内光伏抢装潮、澳大利亚户储补贴及欧洲市场库存消化,逆变器及储能电池销量与毛利额显著提升,实现扭亏为盈,净利润同比增长319.18%;科士达“数据中心+新能源”双业务协同,数据中心基建热潮与欧洲储能需求回暖共振,净利润同比增长52.21%-67.43%;阿特斯、天合光能等企业储能业务收入快速增长,部分抵消了组件业务的盈利下滑。
跨界转型与资产处置也是许多企业扭亏的关键。
金刚光伏通过重整优化资产负债结构,切入算力服务新业务,实现从亏损7.95亿元到盈利1.78-2.66亿元的蜕变;弘元绿能转让子公司股权获得2.91亿元投资收益,成功扭亏为盈;旗滨集团通过资产处置获得4.42亿元收益,有效弥补光伏玻璃业务的盈利不足。
全球化布局有效规避贸易风险并开拓增量市场。
先导智能依托全球化营销网络,动力电池与储能装备订单覆盖全球,订单交付与验收节奏提速,净利润同比增长424.29%-529.15%;意华股份通讯连接器产品受益于全球算力产业发展,服务器、数据中心订单增长,同时海外客户重组后坏账风险下降,净利润同比增长149.66%-214.09%;赛福天钢索业务拓展至海洋工程、新能源基建等新兴领域,光伏电池片销量增长,通过降本增效实现大幅减亏。
精细化管理与降本增效贯穿全产业链。大全能源通过技术工艺创新与精细化管理,多晶硅单位成本稳步下降,叠加三季度价格回升,亏损收窄58.45%;双良节能、京运通等企业优化生产运营流程,严控成本费用,经营性亏损显著减少;拓日新能、欧晶科技等企业通过调整产能利用率,减少存货减值,逐步修复盈利水平。
写在最后
2025年的这场“冰与火”洗礼,实则是中国光伏从规模扩张向价值创造转型的必经阵痛。这一年,全产业链的巨额亏损揭示了单一追求产能扩张的路径依赖已然失效,价格战不再是突围的武器,反而成为吞噬利润的深渊。
以2025年为镜,展望2026年,行业趋势已然明朗:产业链的竞争将从“全链通吃”的规模比拼,转向“精准突破”的生态博弈。 上游制造端,拥有核心技术的企业将掌握定价权;中游环节,深度绑定全球市场、通过本地化布局规避贸易壁垒的企业方能锁定利润;下游及配套领域,“光伏+储能”、“光伏+算力”等跨界融合将成为盈利增长的新引擎。
阵痛之后是新生。2026年,光伏行业将不再追求单纯的装机数字,而是致力于构建一个技术驱动、全球协同、健康可持续的产业新生态。在这场深度调整中存活下来的企业,必将引领行业穿越周期,迎来真正的“高质量发展”曙光。
来源:光伏头条