

光伏行业从“规模竞赛”走向“制度竞争”
发布时间: 2026年4月28日
来源: 本网综合
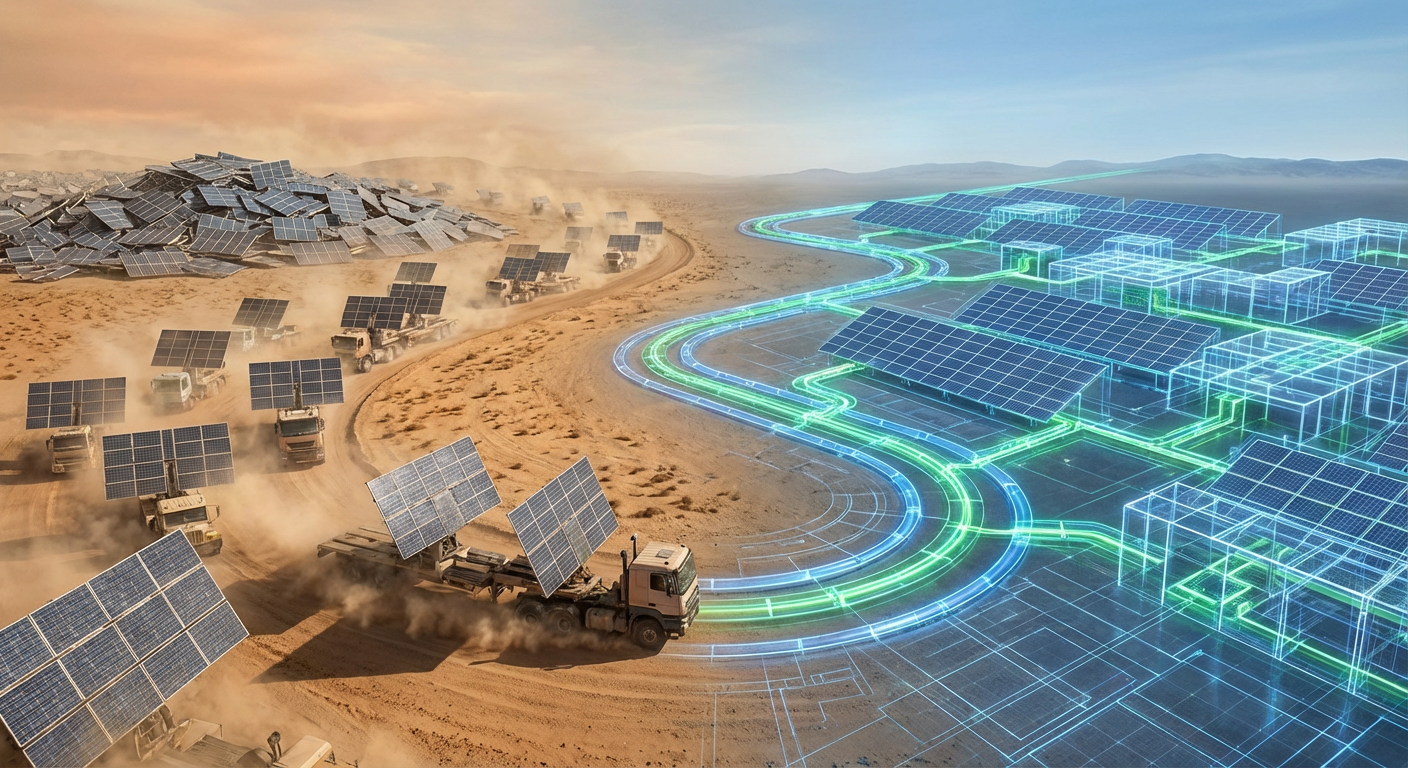
2026年开年以来,中国光伏行业正经历一场深刻的治理范式转型。从工信部等四部门联合座谈会到两项强制性国标的加速推进,从多晶硅期货暴涨暴跌到龙头企业并购整合,一系列信号表明:光伏行业的竞争逻辑正在发生根本性转变——从过去十余年的“产能铺量、低价冲关”的规模竞赛,向以制度规范、标准准入、技术壁垒为核心的新一轮竞争阶段过渡。
一、政策组合拳密集落地,“制度竞争”框架成型
4月17日,工业和信息化部、国家发展改革委、市场监管总局、国家能源局四部门联合召开光伏行业座谈会,系统部署规范光伏产业竞争秩序相关工作。会议明确要求深刻认识治理“内卷式”竞争的重要性和紧迫性,全力推进产能调控、标准引领、创新驱动、价格执法、质量监管、兼并重组、知识产权保护等一系列“反内卷”综合治理工作。此次座谈会的显著特征是多部委高规格协同,标志着光伏行业内卷治理从行业呼吁升级为国家层面统筹推进的系统性工作。
构成这场治理骨架的其中一根关键支柱,是两项强制性国家标准的加速出台。3月19日,工信部专题座谈会将两项即将出台的光伏国标定位为“破除产业无序竞争的重要举措”和“筑牢民生安全防线、推动产业高质量发展的必然要求”;3月24日,《光伏组件安全要求》与《光伏组件铭牌标识要求》正式作为强制性国家标准公开征求意见——仅20天内,政策面上连发三次重磅信号。
这两项“强制”而非“推荐”的国家标准与过去截然不同:若说此前行业长期的“反内卷”仍以建议、呼吁这类软约束为主,那么此次明确具备法律效力的强制性国标的出台,正将常态化的竞争秩序外衣,用“必须执行”的硬规则重新定义。两项标准覆盖光伏组件电气安全、防火安全、机械载荷、有害物质限制等多个维度,同时延伸至铭牌标称功率必须真实可验、标称功率值与实测值的偏差不得超过标记公差上下限或±2%中的较小值——在“反内卷”常态化监管下,这是通过抬高准入门槛让行业回归安全与价值竞争的必经之路。
二、市场倒逼:产能出清与价格筑底并行
制度竞争开启的背后,是市场对旧有规模竞赛模式的强力修正。2026年一季度,我国国内新增光伏装机41.39GW,同比下降超过30%,这一装机量走弱直接拖累了产业链整体需求。
从多晶硅来看,硅料是光伏行业“价格战”冲击成本的最低洼地。2026年以来,行业开工率从高点快速下滑,3月底多晶硅产量对应开工率一度逼近39%的地点。但即便当月供给已出现大幅收缩,社会库存依旧持续累积至50万吨上下,上游供需压力尚未得到根本性扭转。
上游价格持续击穿行业现金成本线后,硅片环节也全线失守:183N单晶硅片成交均价跌至0.93元/片,210N单晶硅片跌至1.17元/片,多数企业被迫深陷亏损,大幅降价出货的意愿显著降低。电池片价格同步下探,0.33元/W均价也已贴近行业平均现金成本线。而在终端环节,组件的集中式项目价格竞争尤为激烈,分布式虽总体持稳但也已出现部分企业开始下调报价的零散信号。在全产业链同步收缩的同时,海外出口退税政策正式取消,一定程度上打断了依赖退税促成短期出口激增的节奏。整体来看,进入二季度后,终端观望情绪浓厚,需求回暖信号尚不显著,行业正经历从被动减产到主动筑底的艰难转换过程。在部分企业利润端已连续数个季度亏损的背景下,市场份额与技术进步能否转化为企业生存资本,正在制度竞争中接受新的考验。
三、技术路线分化:BC与TOPCon的时代交替
龙头企业之间从过去大规模跑马圈地、全方位铺产能的同质化竞争,开始主动通过各自的技术代际进行分层定价。过去一年内,TOPCon电池转换效率快速逼近26.66%这一行业级认证效率,继续向上提升的技术难度和经济性显著承压,反向推算将进一步拉近其量产理论极限。头部企业中,晶澳科技宣称其TOPCon量产效率已突破26.5%,实验室效率更达27.4%。同时,BC及叠层钙钛矿等新型高效电池正被大量企业纳入战略储备。
而在这条长期赛道上,BC(背接触)技术从“加分项”向“必选项”的跨越最为典型。据TaiyangNews最新榜单显示,BC组件已连续3年以上包揽量产最高效率榜前两名,领先第三名一个百分点以上。在GW级整线招标中,BC产品溢价优势愈发明显——以京能集团4GW组件集采招标为例,N型TOPCon标段报价区间集中在0.72—0.788元/W,而N型BC标段报价区间集中在0.767—0.827元/W,BC组件可形成约0.04—0.05元/W的价值差,在实际中标争夺中占据定价主动权。
海外市场同样为技术路线加速提供了外部支撑。美国对东南亚多晶硅关税持续高位运行,中国光伏出口转向高值化产品趋势进一步拉大技术型号溢价。与此同时,欧洲户用光伏需求激增,“整套系统(光伏+储能+充电桩)”已成家庭清洁能源的新常态,对光伏组件的品牌实力与技术可靠性提出更高要求。
四、供给侧重构:并购整合与资金闭环加速成形
在制度竞争的新框架下,产能出清正在从“被动关停”转向“龙头企业主导的并购整合”,资金闭环也在通过金融工具创新持续打通。
龙头企业加速联动整合的信号包括2月24日行业内的标志性事件——通威股份公告正筹划以发行股份加支付现金的方式,收购丽豪清能100%股权;若此笔交易顺利完成,其硅料年总产能将超过百万吨,从源头上大幅减少行业大规模重复建设。此外,自去年起全球CSPV龙头隆基绿能与TOPCon龙头晶科能源围绕双方部分核心专利达成全球交叉授权许可,结束了长达近两年的“专利内卷”博弈,这类“共同竞争+共同发展”的行为也在反垄断框架下为更多市场化合规整合提供了范例。
除产能端整合外,资金配置也在通过金融工具创新加速资源流向健康运营方。3月17日,天合光能旗下“天合富家”成功发行30亿元户用分布式光伏REITs,为分散式光伏资产打通了清晰的金融化通路。在资产透明化、合规可追溯的政策导向下,这种制度要素的注入将有效推动社会资本流向持有并运行优质经营性资产的企业——而不再盲目追逐纯粹依赖扩产的低效率项目。
展望:重新定义光伏竞争范式
2026年被视为“光伏行业治理的攻坚之年”。从全面上调至强制性国标的功率准绳,到四部门协同推进的产能调控、价格执法与知识产权治理,一个曾经高度依赖规模驱动、产能扩张、“量增价减”的光伏旧模式,正在加速被供需合理、标准抬高的新型竞争框架所替代。
制度竞争的大门一旦打开,光伏行业已难以再倒退回单纯靠“亏本出货、原料堆产能”的野蛮扩张期。对全行业来说,阵痛与洗牌仍在继续——但越过了“五年前随意出组件就能赚快钱”的旧逻辑,光伏产业所面对的下一个十年,比拼的将是真正的品牌质量、产品可靠性及全生命周期精细化服务。
这是光伏行业从“价格战”走向“价值战”的必由之路,也是制度竞争时代赋予光伏产业高质量发展的新坐标。
注: 本文数据及政策信息截至2026年4月28日,来源于工业和信息化部公开文件、国家能源局统计数据及公开媒体报道,仅供参考。