

特斯拉休斯敦建造巨型太阳能电池板工厂,百吉瓦光伏制造蓝图迈出实质一步
发布时间: 2026年5月20日
来源: 本网综合
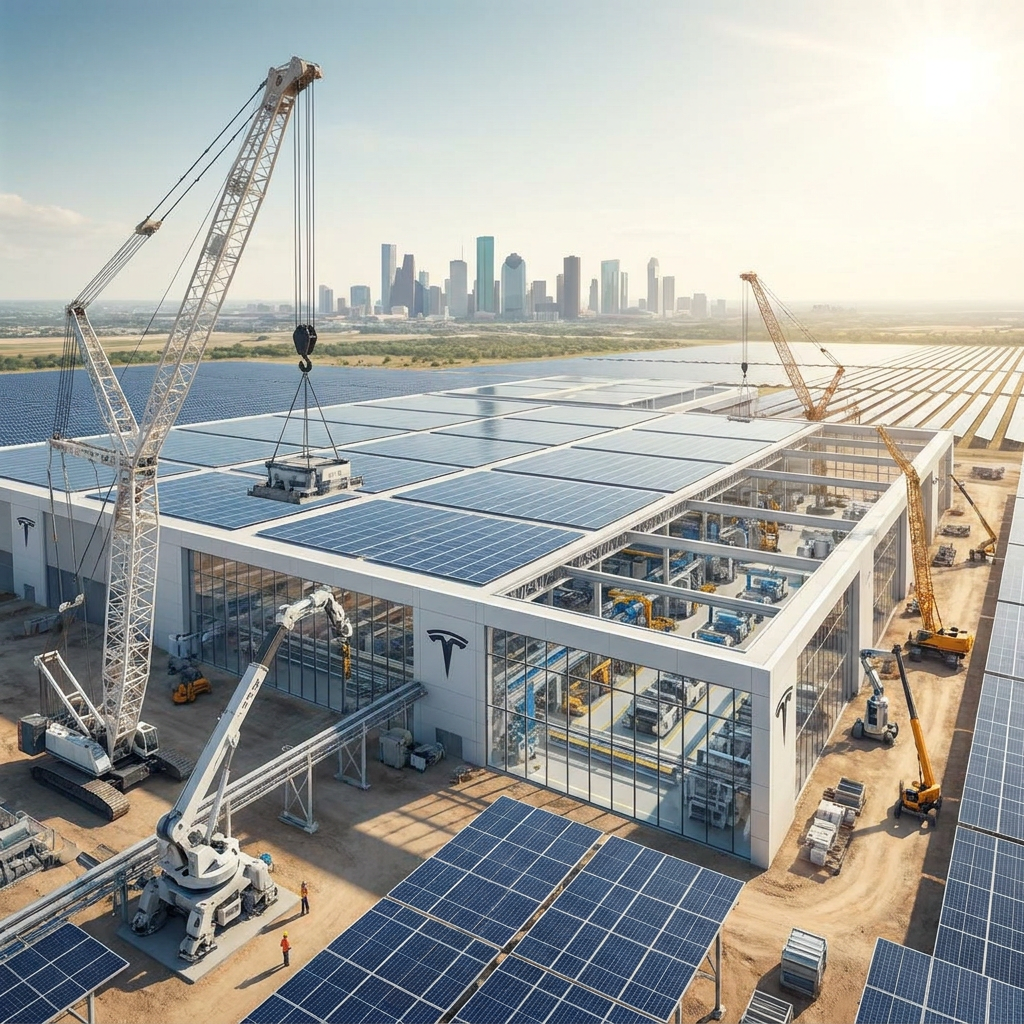
在太阳能屋顶业务持续收缩、传统组件业务重获战略定位的背景下,特斯拉光伏制造版图迎来关键落子。2026年5月19日,多家媒体报道称,特斯拉正在休斯敦建造其巨型太阳能电池板工厂,选址位于德克萨斯州休斯敦以西约35英里的布鲁克希尔(Brookshire)帝国西商业园,将与其正在建设的Megapack超级工厂共址布局。这座工厂被外界视为特斯拉实现百吉瓦级光伏制造目标的重要生产基地。
一、选址确认:休斯敦成为百吉瓦产能的核心锚点
据科技媒体Electrek独家报道,特斯拉正在布鲁克希尔现有设施内建设大规模太阳能电池板制造工厂。知情人士向Electrek透露了选址信息,并得到了独立确认。该工厂将与其在休斯敦郊外正在建设的Megapack超级工厂共址。
工厂的规划方向与特斯拉此前的制造布局形成鲜明对比。Electrek分析指出,特斯拉正计划在该基地实现完全垂直整合的太阳能制造——从硅锭生长、硅片切割、光伏电池生产到最终面板组装,覆盖完整生产链条。公司正同时推进多个高度复杂的洁净室级制造环境,相关资本支出超过2.5亿美元。
这一完全垂直整合的取向,与此前特斯拉在纽约布法罗超级工厂的模式形成鲜明对比。布法罗工厂早期曾将生产外包给松下,松下退出后,该工厂长期主要用于超充配件和自动驾驶数据标注业务。2025年底,特斯拉在布法罗重启了TSP-420太阳能板的生产,并于2026年1月实现商业化推广。但该工厂年产仅约300MW,相比特斯拉宣称的目标只是微小基数。休斯敦工厂的出现,意味着百吉瓦级别的制造野心终于找到了具体的空间落点。
二、从宣告到落地:百吉瓦计划的时间线回溯
休斯敦工厂选址的确认,让特斯拉此前一系列光伏制造宣言串联成有清晰路线的战略路径:
2026年1月,马斯克在达沃斯世界经济论坛上宣布,特斯拉与SpaceX计划未来三年内在美国各自实现年产100GW光伏产能,合计200GW,覆盖从原材料到成品组件的完整供应链。彼时,市场对这一目标的反应更多是质疑而非期待。
2026年3月,CNBC报道称特斯拉正在与包括苏州迈为科技在内的中国光伏设备供应商洽谈采购价值29亿美元的太阳能制造设备。中国光伏设备制造商在高效电池产线领域具备全球领先的交付能力和迭代速度,此笔大规模设备采购为休斯敦工厂的垂直整合布局奠定了基础。
2026年5月,Electrek独家确认布鲁克希尔工厂正式开建。项目同时规划硅锭至组件的全链条产能,并同步建设超2.5亿美元的高标准生产环境设施。此前在4月23日,特斯拉曾披露休斯敦郊外的储能超级工厂将为Megablock生产第三代Megapack储能系统,量产计划于2026年下半年启动,结合本次太阳能电池板工厂与Megapack工厂共址的消息,休斯敦正在成为特斯拉能源业务的地面制造中枢。
三、战略转型:从Solar Roof到传统组件
在太阳能制造领域,特斯拉的战略重心正在发生根本性调整。
据媒体报道,曾被马斯克定位为下一代家用太阳能解决方案的Solar Roof(太阳能屋顶),正逐步淡出特斯拉住宅光伏业务的核心位置。公司已停止披露Solar Roof安装数据,新品发布与扩产计划也全面转向TSP-420等传统太阳能组件。退出Solar Roof核心战场的根本原因是市场反馈的持续失灵。截至2023年初,Solar Roof在美国的累计安装量约3000套,远未达到规模化部署水平。2025年其用户社区中也频繁出现服务延误、安装质量争议等反馈,客户维权诉讼时有发生,对品牌形象形成持续侵蚀。成本层面,税收优惠前Solar Roof平均安装成本约10.6万美元,较“更换普通屋顶+安装传统太阳能板”的组合方案高出约4.6万美元;投资回收期约为15至25年,也明显长于常规组件7至12年的水平。
与此形成对照的是,TSP-420太阳能板依托Gigafactory New York量产并已开始商业交付,成为特斯拉住宅光伏业务的新基石。特斯拉能源工程业务副总裁Michael Snyder在2025年第三季度业绩发布会上介绍的“行业顶级的美观”家用太阳能产品,所指的也并非Solar Roof,而是安装在现有屋顶上的常规太阳能组件。休斯敦工厂的垂直整合制造布局,将进一步强化特斯拉在传统组件领域的竞争能力。
四、能源业务:汽车之外的“第二增长极”
特斯拉在光伏制造端的大举投入,与其能源业务的财务表现形成相互支撑。
2025年,特斯拉能源发电与储能业务实现营收127.7亿美元,同比增长27%。全年储能部署量达46.7GWh,其中Megapack贡献了主要增量。能源业务以31.4%的毛利率成为特斯拉利润率最高的业务板块,几乎是汽车业务(17%)的两倍。在汽车业务受定价策略冲击持续承压的2025年,能源业务已成为其财务基本盘的重要支撑。
2026年,华尔街预计能源业务营收将增长至约183亿美元,毛利率维持在29%附近。能源业务营收占比预计将达到特斯拉总营收的五分之一。第一季度能源业务整体收入为24.08亿美元,同比下降12%,但这一下滑更多与项目交付节奏的起伏有关,而非趋势性走弱。Morgan Stanley分析师指出,短期内能源业务仍面临定价竞争和关税成本传导滞后的压力,但能源产品组合正从低毛利的Powerwall转向更高价值的公用事业级Megapack,对整体利润率构成支撑。
五、行业坐标:美国光伏制造本土化的宏大拼图
特斯拉休斯敦工厂的落地,恰逢美国光伏制造本土化的关键节点。
2022年《通胀削减法案》通过后,美国组件组装产能从IRA前的约8GW增长至当前约65GW。然而,上游环节的进展严重滞后——太阳能电池的实际产出仅约3.2GW,而硅锭和硅片制造才刚刚从几乎为零的起点起步。美国光伏制造面临着“头重脚轻”的结构性失衡,这也是特斯拉选择在休斯敦工厂实现从硅锭到组件的全链条垂直整合的战略逻辑所在——在IRA本土制造激励持续生效的窗口期,率先打通从硅料到组件的完整制造闭环,有望在下一阶段的光伏本土化竞赛中占据先机。
在IRA补贴框架下,2026年年中之前开工的本土光伏产能能够享受30%的基础税收抵免;满足本土材料成本占比要求的项目,还可再获得10%的额外补贴。自2026年起,税收抵免所要求的本土材料占比已从40%提升至50%。特斯拉的垂直整合制造布局完全符合这一政策导向。
与此同时,老牌美国光伏制造商也在加速扩张。First Solar预计到2027年将在阿拉巴马州、路易斯安那州、俄亥俄州和南卡罗来纳州的六座工厂实现约18GW的年铭牌产能,自2019年以来已在制造业和研发基础设施上投入约45亿美元。特斯拉以百吉瓦级垂直整合产能的入场,有望进一步重塑美国光伏制造格局。
在太阳能跟踪控制器、光伏跟踪控制器和Solar SCADA等智能控制技术日益普及的背景下,高效制造与智能化系统集成的协同效应,正成为光伏项目投资回报的核心评估维度。特斯拉凭借其在垂直整合制造、能源管理系统集成和品牌溢价方面的综合能力,有望在这一趋势中占据独特优势。
六、展望:百吉瓦目标的真实挑战
从300MW到100GW,特斯拉需要跨越的不仅是产能数字的数量级差异,更是工艺一致性、供应链稳定性、成本控制力和市场品牌接受度的多维挑战。在纽约布法罗工厂重启传统组件业务、休斯敦工厂建成垂直整合产线之外,百吉瓦目标还意味着需要持续的设备交付、工艺爬坡与良率优化。特斯拉能源业务的百吉瓦进程正在从“宣告”走向“落地”,但这注定是一个以年为单位的长周期进程。这一进程的成败,也将在一定程度上影响全球光伏制造业的格局演化方向。
注: 本文数据截至2026年5月20日,来源于Electrek独家报道、CNBC、Reuters、Visible Alpha数据及各公司公开披露信息,仅供参考,不构成投资建议。