

两项光伏组件强制性国标正式发布:反内卷从“建议”升级为“强制”
发布时间: 2026年5月27日
来源: 本网综合
2026年5月25日,由工业和信息化部组织制定的《光伏组件安全要求》和《光伏组件铭牌标识要求》两项强制性国家标准(以下简称“两项强标”),经国家市场监督管理总局(国家标准化管理委员会)批准,正式面向社会发布,并于2027年6月1日起全面实施。
这意味着光伏行业长期以来依赖推荐性标准和行业自律的管控模式,正式迎来“法律强制介入”的转折点。产能过剩、低价竞标、功率虚标等一系列行业顽疾,将以法治化手段从源头上一一加以规范。
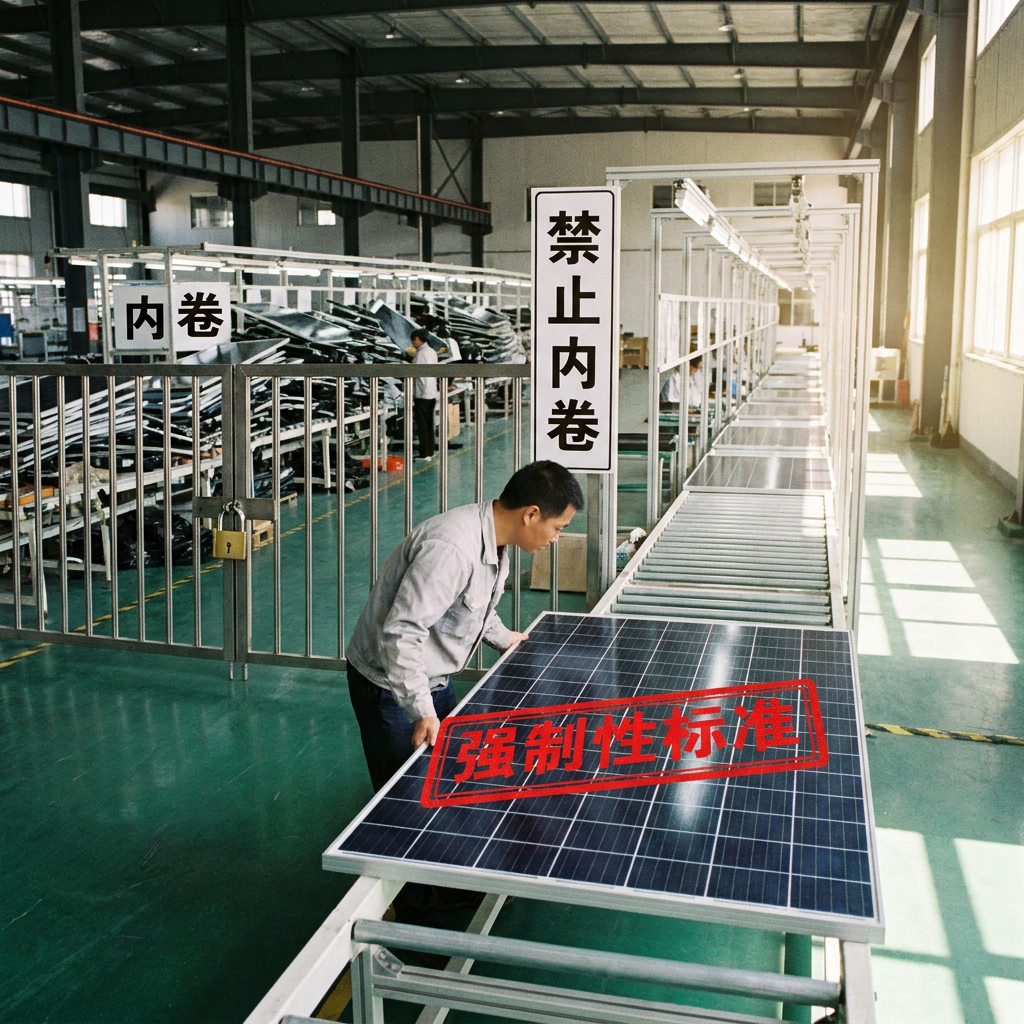
一、诞生背景:50万吨库存高压下的“行业阵痛”
两项强标出台并非凭空而至,而是光伏行业过去三年深度调整、长期深陷困局的直接反映。国家能源局数据显示,2026年一季度全国新增光伏装机41.39GW,同比下降约31%;3月单月新增装机仅8.91GW,同比暴跌56%。行业总产能超1200GW,远超当前市场需求。
需求端承压,产品端良莠不齐的问题更加触目惊心。国家太阳能光伏产品质量检验检测中心数据显示,2019年至2024年,光伏组件整体合格率已由100%下降至62.9%,不合格集中分布在机械载荷、光电转换效率不达标、功率虚标(铭牌偏差)等方面。与此同时,截至2026年4月,多晶硅社会库存仍高达约50万吨,下游排产缓慢回升但整体节奏迟缓。高库存、低需求、劣质产品泛滥,三者交织共同构成两部强制性国标加速出台的现实压力。
两项强标以“12个月过渡期”方式落地,自发布之日起给企业预留了充足的测试认证和库存消化时间。行业普遍预计,不符合新标准的产品届时将无法进入市场,落后产能出清将迎来实质性倒逼。
二、核心条款解析:四大安全维度与功率“虚标”禁令
《光伏组件安全要求》 从电气安全、机械安全、防火安全、有害物质限制四个维度系统划定了组件全生命周期的安全红线,并逐一规定了相应的试验方法。
在电气安全方面,标准规定了光伏组件的电气防护要求和绝缘防护要求,并对组件所用的原材料、零部件提出了相应要求。在防火安全方面,标准不仅明确了光伏组件的防火等级和燃烧性能,还对部件材料阻燃性提出了硬性指标,旨在从热斑可靠性、组件产品本身的防火和耐火焰蔓延以及部件材料阻燃等方面全方位降低光伏组件火灾风险。
在有害物质限制方面,针对近年来被反复提及的“毒玻璃”隐患,标准明确要求光伏组件不应泄漏对环境造成污染和人身健康造成危害的有害物质,组件玻璃部件中砷含量不得高于50ppm,以消除含砷澄清剂工艺带来的环保与健康担忧。
《光伏组件铭牌标识要求》 则剑指组件功率“虚标”现象。标准对标称功率、标称短路电流、标称开路电压的公差范围及验证方法进行了明确,要求铭牌值与实测值的偏差不得超过公差上下限或±2%的要求,并在实验室测量不确定度、量值溯源等方面提出了明确要求。随着n型电池组件技术快速规模化发展,铭牌信息不透明、性能数据不可验的问题屡禁不止,既加剧国内市场内耗,也严重冲击中国光伏产业的海外声誉。两项强标通过刚性约束,力图从技术源头掐断虚假宣传,确保每一块组件的数据可测可验,构建优质优价的市场生态。
三、从“被动内卷”到“质量为本”:产业转型的方向已定
两项强制性国家标准协同实施,将推动行业竞争逻辑从过去的“比价格、拼规模”转向“比可靠、拼技术”,被业界普遍视为光伏行业重大制度转折。
中国电子技术标准化研究院副院长于秀明表示,两项强制性国家标准的相关指标均进行了充分的试验验证与数据调研,具备坚实的科学基础,将加速落后产能出清,倒逼企业聚焦技术创新与品质提升,有力推动我国光伏产业实现从“规模领先”向“价值领先”的战略转变。中国光伏行业协会执行秘书长刘译阳进一步指出,两项标准将安全与质量要求上升为法律红线,以刚性约束引导企业树立底线思维,有效扭转“劣币驱逐良币”的被动局面;同时标准制定充分对标国际先进水平,在保障“中国制造”国际品牌形象的同时,将有力推动我国光伏标准“走出去”,巩固和提升产业的全球核心竞争力。
对于价格层面的担忧,全国太阳光伏能源系统标准化技术委员会副主任委员刘正新表示,防火安全和机械安全方面更高的要求,确实可能导致部分企业组件生产成本在短期内小幅上升,但相关成本增加是必要且可控的,且随着技术升级、产能提升,增加的成本完全有望被吸收回落。
在政策落地层面,龙头企业已率先启动前瞻性布局。晶澳科技全面开展标准宣贯、合规评估与技术升级;天合光能统筹多部门对照标准要求,针对铭牌标识、材料燃烧性能验证、机械载荷试验等核心环节完成产线与实验室能力升级;隆基绿能成立标准专项实施小组,将标准要求全面融入研发、生产、品控、销售、售后全链条。龙头企业的积极作为,为两项强标的落地提供了可复制的行业范本。
四、反内卷组合拳:国标之外的多维度治理
两项国标并非孤立的行业净化工具,而是近期光伏“反内卷”治理组合拳中的关键一环。自2025年7月至今,国家已从多维度构建产业法治化治理体系:
一是四部门联合座谈,将光伏“反内卷”提升至国家治理层面。2026年4月17日,工信部、国家发改委、市场监管总局、国家能源局联合召开光伏行业座谈会,六大电力央企集体参会,要求推进产能调控、价格执法、质量监管、兼并重组、知识产权保护等综合治理工作。此次座谈会的鲜明特征是多部委高规格协同,标志着光伏内卷治理从行业呼吁升级为跨部门系统性工程。
二是6月分布式光伏新政即将全面落地。2026年6月1日起,自然人户用光伏由电网免费代办备案,全程AI线上审核,审批时限压缩至3个工作日;6月18日起,执行多年的“变压器反向负载率不得超过80%”的硬性红线被正式取消,以绿、黄、红三色分区管理和“储能配置+动态评估”的柔性管理全面替代,分布式光伏并网范围扩展至110kV电压等级、50MW以内项目,此前被红线长期压制的约50GW存量分布式并网空间有望被激活。
三是出口退税清零落地。2026年4月1日起,光伏产品增值税出口退税全面取消,结束了支撑中国光伏低价出海的“退税红利”,被业内视为行业告别政策依赖、走向市场化竞争的分水岭。
四是质量监管全面升级。工信部已将太阳能组件纳入2026年重点工业产品质量安全监管目录,并发布《关于做好2026年工业和信息化质量工作的通知》,明确开展光伏组件等重点产品质量检查。
五、展望:从法治防线迈向价值竞争
从产能调控到价格执法,从出口退税清零到质量监管升级,从分布式并网松绑到强制性国标落地,中国光伏行业正经历一场前所未有的法治化治理重构。两项强制性国家标准的发布与实施,代表着行业从“规模领先”迈向“价值领先”的制度基石正在夯实——它明确向市场传递了一个信号:低质低价产品的生存空间正以前所未有的速度被压缩。
随着落后产能加速出清,行业竞争格局将从过去数年“内卷加剧”的低价红海竞争,逐步走向技术、品质、品牌综合实力的有序博弈。两项国标的出台,标志着中国光伏行业从被动内卷的“自由落体”进入制度性治理的“有序转型”阶段,其长期价值将在未来数年的产业升级中得到逐步兑现。
注: 本文数据截至2026年5月27日,来源于国家市场监督管理总局、国家标准化管理委员会、国家能源局、工信部及公开行业数据,仅供参考,不构成投资建议。