

Intersolar Europe 2026:欧洲光伏展,成了中国的主场
发布时间: 2026年6月26日
来源: 本网综合
“欧洲再次面临能源危机,这再次提醒我们,以化石燃料为基础的能源系统是多么脆弱。”——这是Intersolar Europe官网上的第一句话。而在此之前,跳出的网页广告,正来自一家中国企业。
2026年6月23日至25日,第34届德国慕尼黑国际太阳能及光伏博览会(Intersolar Europe 2026)在慕尼黑新国际展览中心举行。19个展馆、超20万平方米的展览面积,汇聚了来自全球50多个国家的超2700家展商和10万多名专业观众。在这场全球新能源的盛会上,约850家中国企业集中亮相,中国成为连续第三年仅次于东道主德国的第二大参展国。从展馆导览图最显眼的位置,到展商名录中超过800个中国名字——欧洲最大的光伏展,正被中国面孔深度重塑。
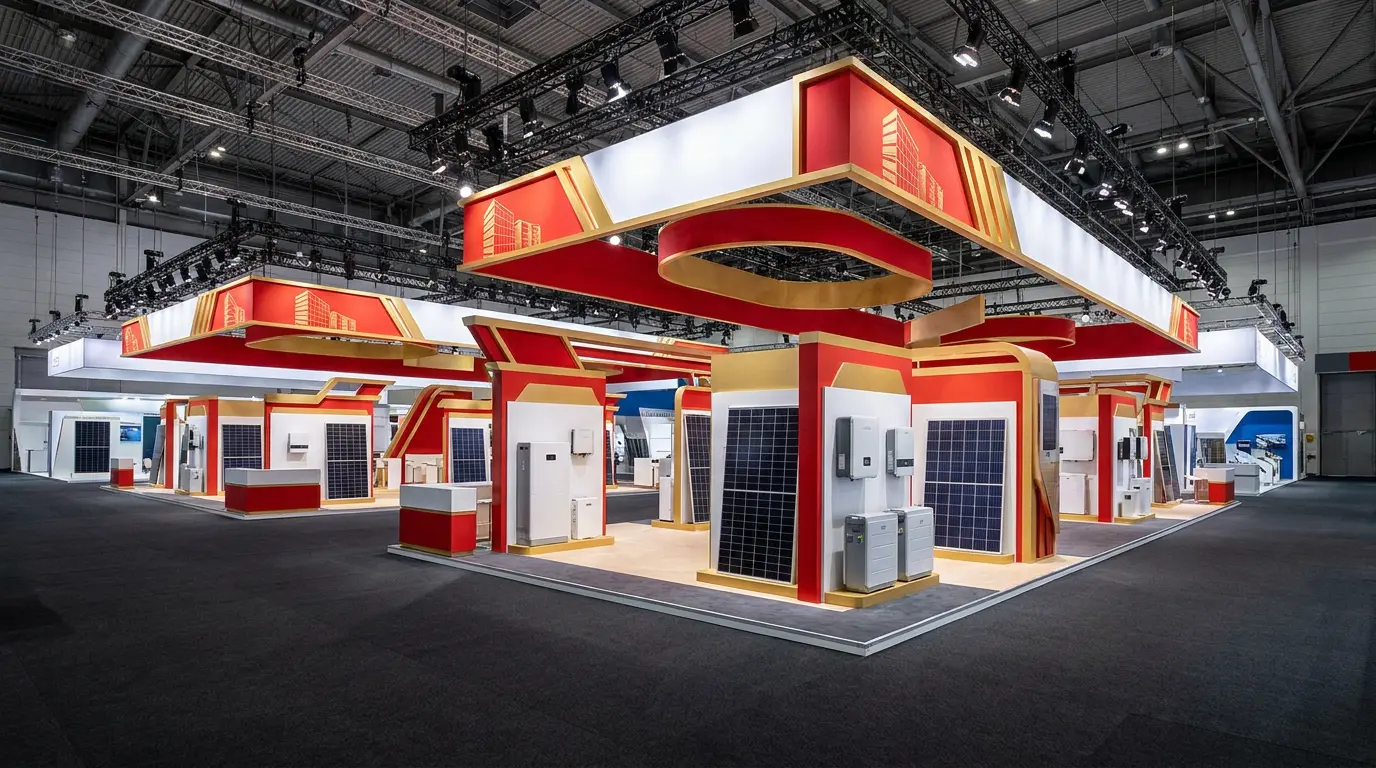
一、一场“中国主场”的产业宣言
十年前去Intersolar,大家围在展台前问的是:效率多少?功率多少?衰减多少?今年去展会,听到最多的问题是:产能多少?交付周期多久?海外仓在哪?本地服务团队多少人?储能系统能不能打包交付?问题变了,因为行业熟了——技术路线之间的差距在缩小,真正决定项目能不能落地的,已经不是“谁效率高了0.1%”,而是“谁能在欧洲把东西交到客户手里、装好、跑起来”。
中国企业今年在Intersolar上做了什么,媒体已经写了很多:隆基Hi-MO 9 Prime、爱旭INFINITE ULTRA、协鑫GPC3.0、天合至尊3代、华为LUTERRA储能平台、远景4.X MWh长时储能系统……每一家都带了最新量产产品。海外厂商做了什么?SMA展示了构网型逆变器等电网支撑方向的产品,SolarEdge和Enphase继续围绕家庭储能、微型逆变器和家庭能源管理做文章。
这背后是两种截然不同的产业逻辑:中国企业越来越倾向于卖系统能力——从产品出口升级为“从工厂到电站的完整交付能力”;欧美厂商则保留着更强的专业化分工传统,强调关键环节创新。不是谁对了谁错了,是赛道阶段不同——当组件效率差距缩小到0.5个百分点以内,当储能系统参数越来越趋同,客户真正关心的问题就从“产品好不好”变成了“项目能不能按时落地”。
中国企业展出的不是某一块组件、某一台逆变器,而是一整套“从工厂到电站”的交付能力。很多欧洲客户第一次来中国产业基地时的感受是一样的:看到的不是一家工厂,而是一整座工业城市——材料商在旁边,设备商在旁边,检测机构在旁边。别人优化的是企业,中国优化的是产业网络——这个差距,不是投钱就能追上的。
二、从“产品出海”到“系统出海”:全链条的中国力量
本届展会,中国光储主力军团集体登场,预计800多家光伏厂家涌入参展。海外展会成本一直居高不下,中国企业总投入或达5亿元左右,实际净投入也有2到3亿之多。
宁德时代、华为、比亚迪、阳光电源的名字出现在展馆导览图最显眼的位置;阳光电源、正泰电源、电投新能、天合光能、通威、协鑫集成、晶科能源、海辰储能、隆基绿能、瑞浦兰钧、德业等中国领先公司,密集发布高效光伏组件、新一代逆变器、一体化储能系统、智能光储解决方案等重磅成果,覆盖户用、工商业、大型地面电站全场景。
在组件端,中国企业持续刷新效率天花板。协鑫集成全球首发GPC3.0组件,作为BC技术路线的最新迭代,量产效率突破27.5%,最高电池效率达27.8%,良率稳定在96%以上。通威面向全球发布TNC 3.0集光组件,双面率最高可达93.07%。天合光能展出基于i-TOPCon Ultra平台技术的至尊3代全系列组件,最高功率可达760W。中润光能推出HJT旗舰组件,功率可达740W。TCL Solar推出全新一代BC组件,手握1600余项全球全链条BC自主专利。爱旭股份在Intersolar官网广告位上亮相ABC Gen 4组件。
在储能端,中国企业的布局同样深入。华为发布2026智能光伏战略及全新一代构网型储能平台LUTERRA™。远景科技首次在欧洲全面展示面向新型电力系统的一体化解决方案,发布AI电力系统、4.X MWh长时储能系统(支持8至16小时储能时长)以及搭载光伏逆变器的风光储混合解决方案。天合储能展出Elementa + Electra一体化交直流储能解决方案,新一代Elementa 3大型储能系统搭载587Ah高密度电芯,单20英尺集装箱容量提升至6.25MWh。瑞浦兰钧将Powtrix 5.0储能系统置于展台中心,单舱容量6.9MWh,搭载648Ah自主设计大容量电芯。海辰储能正式发布高端户用储能品牌ARKVOLT。
在逆变器与跟踪支架领域,阳光电源推出SG125CX-P3大功率工商业组串逆变器,最高转换效率98.5%。天合光能升级开拓者1P智能跟踪解决方案,搭载专利球面轴承技术,可适应复杂地形。
从组件到储能、从逆变器到跟踪支架,中国企业已实现全链条覆盖。这不是单点突破,而是体系性优势的集中展现。
三、储能赛道的分野:基础设施vs消费品
中国企业在大规模储能上发力:华为发布LUTERRA构网型储能平台,远景发布4.X MWh长时储能系统,并强调8至16小时储能时长、构网型支撑等能力。这类产品主要面向大型地面电站、电网级项目和高比例新能源接入场景——中国企业擅长把储能做成基础设施。
海外厂商则更重视户用储能和家庭能源管理:SolarEdge和Enphase的小功率、智能化方案,面向的是欧洲成熟的分布式屋顶和家庭能源场景——欧美企业更擅长把储能做成消费品和能源管理入口。
前者背后是电芯制造、系统集成、工程交付——本质是规模化工业能力;后者背后是高电价、户用光伏普及、家庭能源管理成熟——本质是终端场景创新。前者拼的是规模效率,后者拼的是场景深度。
两种路径各有优势,但在此刻的欧洲市场上,规模化工业能力正在成为更具统治力的力量。
四、背后的产业逻辑:国内“内卷”倒逼,海外市场成利润高地
中国企业在Intersolar上扎堆亮相,深层驱动力是国内市场的盈利困境。
2025年,光伏上市企业主产业链合计净亏损超600亿元。上半年光伏组件价格断崖式下跌,储能行业同样承压,全行业陷入“增产不增效”的困境。这并非周期性波动,而是模式层面的问题——同质化产品过剩、低价中标盛行,整个产业链被挤压在微利区间。
与此形成鲜明对比的是海外市场的盈利水平。以宁德时代为例,境外毛利率31.44%,比国内高出7.44个百分点。同样的产线、工人和技术,产品运至欧洲后利润近乎翻倍。国内亏损的本质并非需求不足,而是定价能力的丧失。
慕尼黑展台上的中国面孔,押注的是欧洲未来十年。即便面临贸易壁垒和关税压力,欧洲仍然是全球最具价值的光伏市场之一——高电价、成熟的分布式市场、明确的能源转型目标,共同构成了中国企业出海的核心吸引力。
五、风向标意义:从“规模扩张”到“系统消纳”
Intersolar Europe 2026传递的最核心信号是:欧洲光伏的逻辑完全变了。
SolarPower Europe数据显示,欧盟2025年新增光伏65.1GW,较2024年的65.6GW小幅下降0.7%——这是欧盟光伏市场自2016年以来首次年度新增下滑。与此同时,欧盟光伏累计装机达到约406GW,已完成2022年《欧盟太阳能战略》提出的2025年400GW目标。
装机规模已到位,问题从“能不能发出来”变成了“能不能用得上”。欧洲正在进入“系统消纳”时代——谁能把光伏发电变成稳定可调度的电力,解决消纳和电网稳定问题,谁才能拿到下一张入场券。
伴随欧洲能源自主需求提升,“光伏+储能+智能管控”一体化方案成为行业主流。中国企业针对性推出场景化、定制化光储融合产品,破解当地并网难、电价波动大、场地受限等痛点。行业竞争已经升级为AI智能+硬件设备+本地化服务的全维度生态竞争。
2026年的Intersolar Europe,表面还是一个产品展,但它已经变成一个供应链展。中国企业展出的不只是一块组件、一台逆变器,而是一整套从工厂到电站的交付能力。欧洲的光伏展,正在成为中国光伏产业全球化能力的全景展示窗口。
注: 本文数据截至2026年6月26日,来源于Intersolar Europe官方信息、各参展企业公开新闻稿及行业媒体公开报道,仅供参考,不构成投资建议。