

物理AI驱动的光伏跟踪系统市场分析
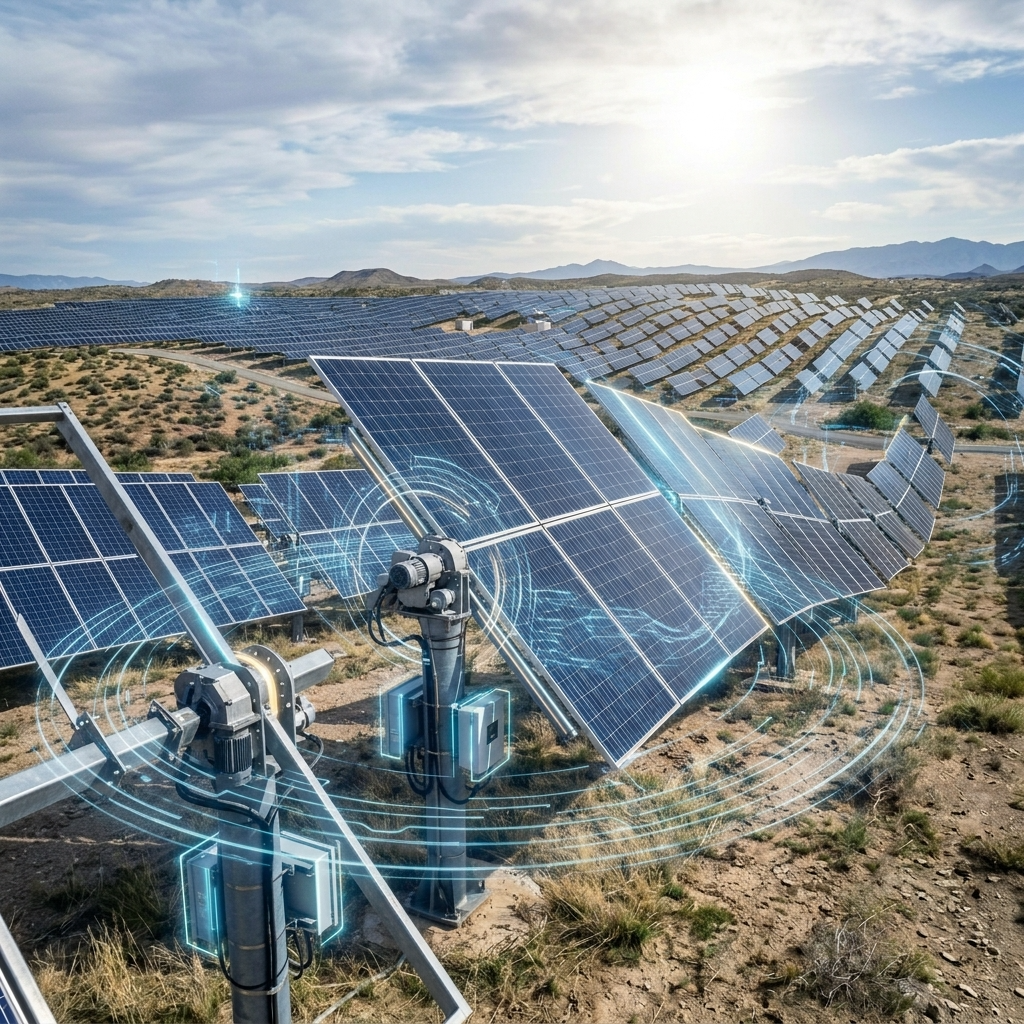
2026年,光伏跟踪系统正经历从“机械执行”向“物理AI自主决策”的本质跃迁。传统的固定算法追光模式正在被多源感知、实时决策、自主优化的智能体系所取代,物理AI正在重新定义光伏跟踪系统的价值边界——从单纯的“角度调节器”升级为电站的“智能中枢”。
一、市场总览:千亿赛道加速扩张
2025年全球光伏新增装机容量突破680GW,其中地面电站占比超过62%,带动光伏跟踪支架出货量达到92.3GW,同比增幅达18.7%。全球跟踪支架新增装机量突破78.3GW,行业市场规模首次跨越410亿元人民币大关。其中单轴跟踪技术产品占据市场份额的86.4%,双轴与固定可调支架占比分别为9.1%和4.5%。到2026年,全球太阳能跟踪系统市场装机容量预计突破120GW,较2025年增长约18%。
聚焦光伏智能跟踪控制系统细分市场,2025年全球市场价值为89.8亿美元,预计2026年将增长至102.2亿美元,年复合增长率14.60%,到2032年有望达到233.3亿美元。更广义的AI嵌入式太阳能追踪器市场,2025年全球销售额已达105.6亿美元,预计2032年将增长至322.6亿美元,年复合增长率17.3%。
从区域分布看,2025年亚太地区以38.7%的装机占比继续领先,中东与非洲区域增速最为显著,年复合增长率达到22.8%。中东、非洲及拉丁美洲等新兴市场合计贡献全球新增跟踪支架需求的28.3%。美国仍是全球最大单一市场,跟踪支架在公用事业级光伏系统中占据近乎垄断地位。
二、技术演进:从“机械执行”到“物理AI自主决策”
2.1 传统跟踪系统的物理局限
传统机械式单轴跟踪仅依靠固定天文轨迹程序控制,属于被动追光模式,在云贵多云散射辐照、陡坡东西坡、局部遮挡场景下,角度调节存在滞后偏差,山地电站发电损失可达7%~12%。
这一局限的根源在于:传统系统只解决了“太阳在哪”的问题,却无法回答“此刻什么角度对发电最有利”的问题。多云天气下直射光与散射光的比例、双面组件背面反射增益的实时变化、地形遮挡的动态影响——这些变量传统系统无法感知,更无法响应。
2.2 物理AI:让跟踪系统“理解”物理世界
物理AI在光伏跟踪上的应用,本质是让系统同时理解“天文规律”和“物理环境”。现代智能跟踪系统已远非基础的天文跟踪,而是将实时天气数据、场地特定条件和预测性维护模型整合到控制逻辑中。
具体而言,物理AI通过以下路径实现自主决策:
多源感知层:系统搭载辐照度、风速、温湿度等多传感融合模型,采用CNN-LSTM气象预测神经网络实时修正倾角。在云贵等高散射辐照区域,AI系统自动识别散射光条件并切换优化模式,多云、雾天散射光环境下发电量较普通跟踪多增7.83%。
物理约束建模:系统内置地形阴影预测模型,通过无人机LiDAR地形数据训练算法,分坡向、分段动态调整跟踪限位角,消除山地阴影损耗。同等地块装机容量提升15%,土方开挖量减少23%。
极端天气自主避险:系统实时读取风速、积雪传感数据,搭载大风、暴雪、冰雹自动保护逻辑。对比传统定时避险模式,AI动态预判可减少不必要停机时长30%。
数字孪生协同:AI跟踪支架对接云端数字孪生平台,内置应力、倾角、电机运行状态传感,机器学习自动识别螺栓松动、传动卡顿、镀层锈蚀隐患,故障预警响应时间压缩至2小时内。
2.3 从“发电量最大化”到“收益最大化”
物理AI在跟踪控制上的更深层变革,是优化目标的重定义。传统系统追求单一目标——发电量最大化。但在电力现货市场环境下,不同时段的电价差异可能超过数倍,发电量最大并不等于收益最大。
天合跟踪SuperTrack 2.0已实现这一跨越:系统以实际运行数据为基础,通过算法模型动态调整跟踪策略,使组件在不同时间段呈现更优朝向,在保证整体发电量的同时,提高高电价时段的发电占比。相比单一追求发电量最大化的控制逻辑,这一策略更贴近当前电力交易环境下的收益优化需求。据测算,每瓦加权电价可提升0.44~2.4分,缩短投资回收期1~2年。
三、AI渗透率与竞争格局
3.1 AI跟踪支架加速渗透
2025年,搭载AI风控算法的跟踪支架出货量占比突破41%,较2023年翻倍。搭载AI实时气象预测模块的产品渗透率提升至42.5%。2026年国内AI跟踪支架渗透率预计突破32%,相比初代机械式跟踪系统综合发电收益提升5%~10%。西南高海拔、农光、矿山项目对AI自适应跟踪需求增速超42%,标准化平原跟踪设备已无法适配区域复杂工况。
3.2 竞争格局:集中度提升,智能化成为核心壁垒
全球前五大跟踪支架制造商2025年合计出货量占比达到67.4%,较2020年提高15.2个百分点。行业CR5集中度预计保持在65%~70%区间,企业竞争从价格战转向智能化与全生命周期服务能力比拼。
Nextpower(原Nextracker) 连续第十年保持全球市场领导者地位。2026年6月,Nextpower以3.65亿美元收购储能供应商Prevalon Energy,正式从单一太阳能追踪设备供应商向集成电力技术平台公司转型。公司明确提出将机器人和AI直接引入电站现场。
天合跟踪稳居全球第二,截至2025年底全球累计交付智能跟踪系统超35GW,覆盖五大洲70多个国家。天合跟踪已形成 “高可靠支架+AI智能算法+全球本土化服务” 三位一体模式。其自研SuperTrack智能追光算法支持每排支架独立智能调角,告别传统“齐步走”模式。
中信博位居全球第二(行业前五强中唯一的中国企业),全球累计装机超100GW,业务遍及40余个国家。公司已完成从单一产品制造商向 “跟踪+”生态服务商的转型。其天际Ⅱ跟踪系统融合智能AI控制与智能运维系统,具备高风稳定性、强抗弯抗扭性能、智能AI发电增益等特性。
Array Technologies预计2026年实现14至15亿美元营收,拥有22亿美元历史性订单簿。2026年7月,Array宣布通过收购进入AI数据中心基础设施领域。
四、物理AI与光伏跟踪的融合趋势
4.1 从“软件定义跟踪”到“物理AI原生”
行业正在经历从硬件中心向软件定义、数据驱动编排的转变。传统跟踪控制器优先考虑具有基本天文算法和有限反馈的确定性运动。如今,先进的控制堆栈已集成行级分布式智能、站点级协调以及持续优化能力。
智能跟踪控制系统的角色已被重新定义为“现代光伏电站的操作大脑”,在规模化层面塑造发电量、正常运行时间、安全性和可融资性。随着硬件性能差距缩小,竞争焦点正在向软件能力转移,包括AI辅助优化、先进控制系统和动态管理策略。
4.2 物理AI驱动的全生命周期价值
物理AI正在将跟踪系统从“一次性硬件采购”升级为“持续增值的智能资产”:
建设阶段:头部企业已开始将跟踪支架与智能打桩机器人、安装机器人协同
交易阶段:AI算法根据现货电价信号动态调整跟踪策略,优化高电价时段出力
4.3 物理AI赋能光储协同
物理AI在光伏跟踪上的应用正在与储能系统深度融合。跟踪系统可根据储能充放电计划和电价预测,主动调整出力曲线——在电价低谷时段主动降低跟踪精度以减少发电,在电价高峰时段全力追光以最大化高价值时段出力。正如行业分析所指出的,物理AI能够将光伏跟踪系统、逆变器、储能PCS进行跨设备AI协同。
五、市场展望:2026-2030
IIM信息预计,2025至2030年全球跟踪支架累计出货量有望突破1200GW,年均复合增长率维持在12%至15%之间。智能控制系统渗透率将达75%。中国市场渗透率将超过60%。专利年申请量将突破4000件。
2026年,国内AI跟踪支架渗透率预计突破32%;随着物理AI技术的持续成熟和渗透率提升,光伏跟踪系统正从“可选增效组件”升级为“电站智能中枢”,成为光伏电站降本增效的核心装备。在这一进程中,行业竞争的核心壁垒正在从机械结构设计,全面转向AI算法能力、多场景自适应能力和数字运维一体化能力的综合比拼。
注: 本文数据截至2026年8月,来源于TaiyangNews、IIM信息、Research and Markets、360iResearch及各企业公开信息,仅供参考,不构成投资建议。