

bp拟出售Lightsource bp:最后一块全资新能源资产待价而沽,石油巨头全面回归油气
发布时间: 2026年8月19日
来源: 本网综合
2026年7月24日,据路透社援引英国《金融时报》报道,英国石油公司(bp)正与由科威特主权财富基金旗下基础设施投资机构Wren House及德国可再生能源私募股权公司Qualitas Energy组成的财团进行深入谈判,拟出售其全球太阳能和储能开发平台Lightsource bp。这笔交易一旦落定,意味着bp将彻底失去其可再生能源版图中最后一颗全资持有的“王冠宝石”。
从2017年首次入股到2024年全资控股,再到如今挂牌出售——bp在太阳能领域的“七年之痒”,浓缩了这家百年石油巨头对能源转型从热切到冷感的完整周期。
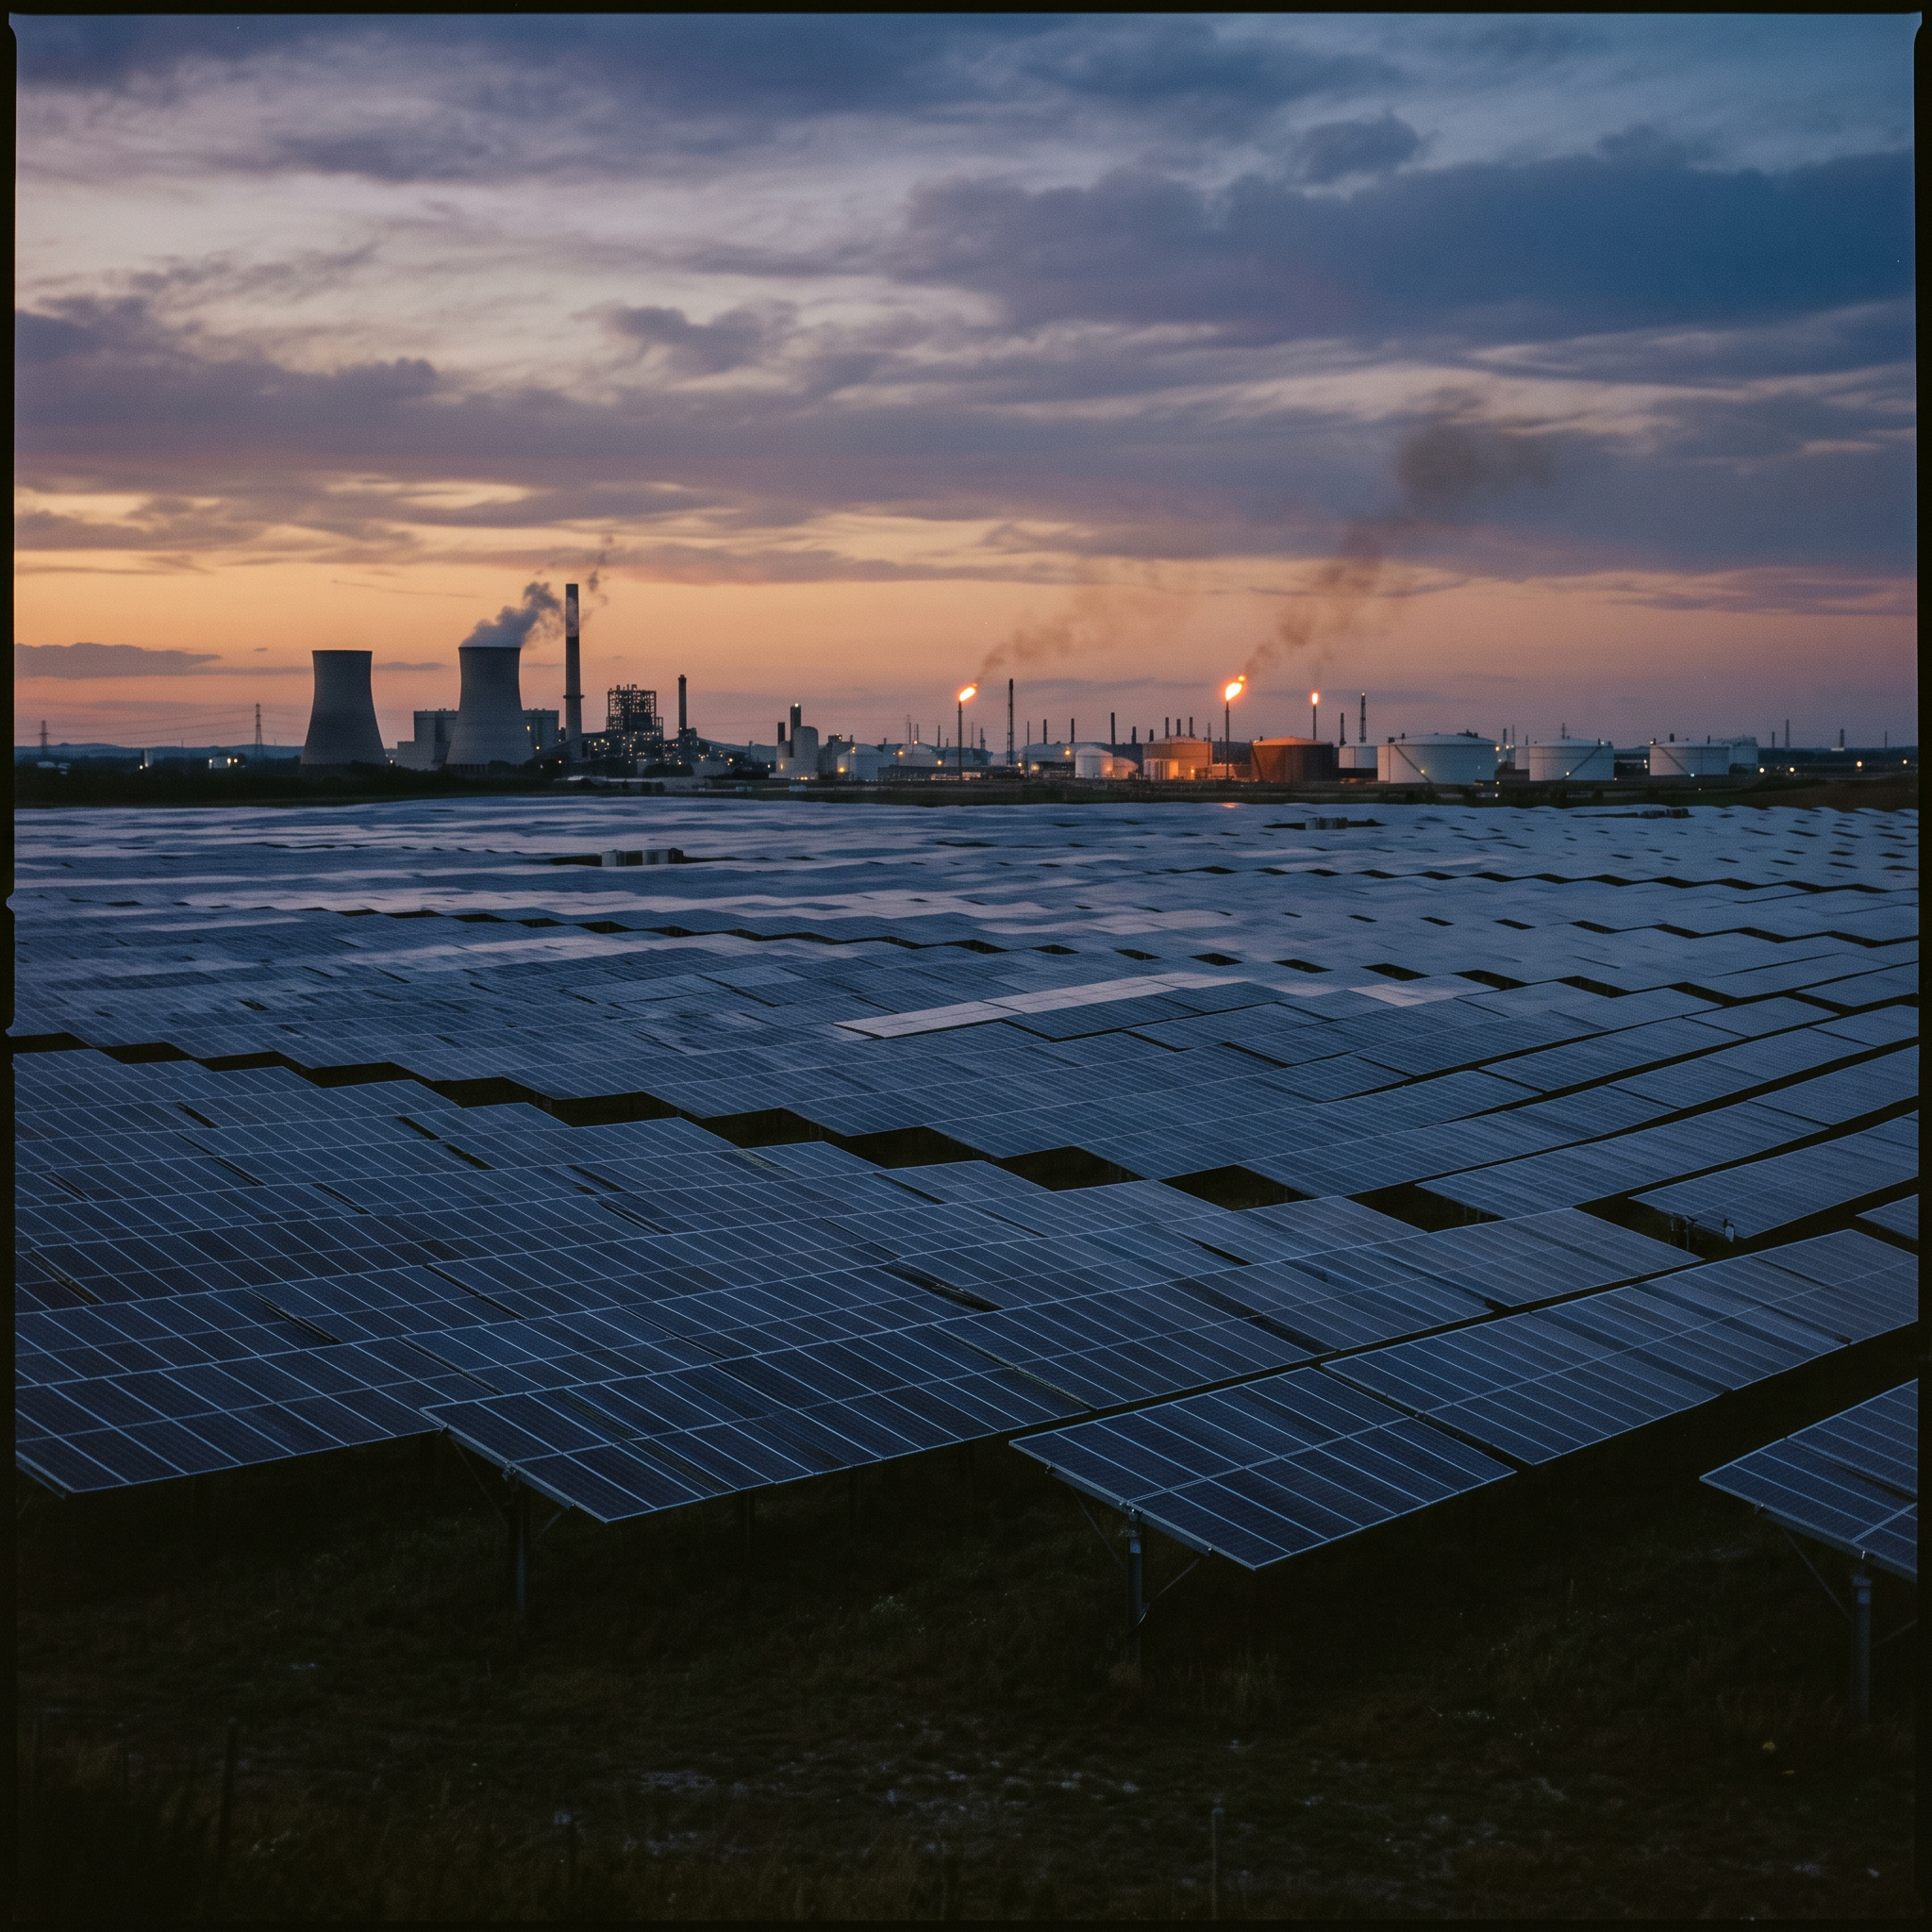
一、七年起伏:从2亿美元入股到5亿美元全资控股,再到挂牌出售
Lightsource bp的故事始于2017年。那年12月,bp以2亿美元购入Lightsource 43%的股权,两年后增持至50%。彼时正值前任CEO Bernard Looney高调推进绿色转型战略,bp提出了“净零”远景,计划十年内将油气产量削减40%,同时将年度低碳投资增至50亿美元。Lightsource正是这一战略的标杆性资产。
2024年10月,bp斥资逾5亿美元收购Lightsource剩余50%股权,实现全资控股。全资控股后,bp曾计划通过Lightsource平台在5年内将太阳能发电装机容量提升至20GW。
然而,全资控股不到两年,bp便选择将其整体剥离。这一战略反转的速度,几乎与当年收购一样快。
二、资产规模:7.5GW在运在建+52GW开发储备
据英国媒体Recharge报道,Lightsource bp目前在全球15个国家拥有约7.5GW的太阳能及储能项目运营及在建装机,以及超过52GW的开发储备。运营中的4GW项目大致可为400万户家庭供电。Lightsource bp已在全球交付14.2GW项目。
其商业模式并非长期持有发电站资产,而是通过前期开发、获取许可、签署购电协议,然后将成熟项目出售给机构投资者或公用事业公司,赚取开发服务费和股权溢价。2026年6月,Lightsource bp在澳大利亚昆士兰州启动了Lower Wonga太阳能与电池储能混合项目;7月,其在波兰签署了757MW太阳能项目开发协议。
三、为何出售:战略大逆转,资本重新堆回油气核心
出售Lightsource,是bp“重置”战略的自然延伸。
2026年4月,Meg O'Neill接替离职的Bernard Looney,成为bp史上首位女性CEO。她上任后迅速叫停了前任的减产目标,并启动了一场战略重置:削减超50亿美元可再生能源投资,取消低碳业务单元,将公司重新整合为上游和下游两个核心部门。
从资本配置角度看,bp的判断很清晰:墨西哥湾深水油田和页岩资产的内部收益率可达20%以上,而大型太阳能项目的资本回报率往往低于10%,且面临并网延迟、设备成本波动和政策不确定性。bp计划将每年上游油气投资拉到约100亿美元,转型业务年支出压缩至15亿—20亿美元。
2025年,bp已对旗下沼气及太阳能业务计提42亿美元减值。2026年1月,bp预计四季度资产价值将缩水40亿至50亿美元。加拿大皇家银行分析师表示,2023年初以来bp旗下资产已累计缩水约200亿美元。路透社预计,bp二季度低碳能源板块再计提约10亿美元减值,Lightsource bp首当其冲。
四、财务考量:200亿美元资产剥离计划的关键一环
bp当前净负债约为230亿美元。O'Neill已将“明年底前将债务降至180亿美元以下”列为硬性目标。bp正推进一项高达200亿美元的资产剥离计划,计划2027年年底前将净债务降至140亿至180亿美元。
Lightsource的出售是该计划中最具象征意义的一笔。分析师普遍认为,核心吸引力是让买方接走数十亿美元开发债务,而非赚取高额股权溢价。此前bp已签署协议剥离风投组合中十余家公司的少数股权,2025年出售了嘉实多65%的股权。
五、买家是谁:科威特主权基金+德国专业能源PE
买方财团由德国Qualitas Energy与科威特投资局旗下Wren House组成。Qualitas Energy管理着横跨欧美11GW的可再生能源资产,在欧洲太阳能二级市场拥有丰富的资产整合能力。Wren House则以长期稳健的基础设施投资见长,已拥有伦敦城市机场、英国联合港口等基建标的。交易尚未最终落槌,仍存在告吹可能。
六、行业信号:石油巨头集体撤退,资产所有权正在重置
bp并非个案。2026年8月,壳牌将其欧洲陆上可再生能源业务出售给道达尔能源。两家英国石油巨头几乎同步撤出可再生能源。
但业界不应将此解读为“新能源不行了”。正如行业分析所指出的:风电光伏行业该看到的不是“巨头退潮”的悲观,而是资产所有权在重置——开发型新能源正从战略装饰品,交还到真正以IRR为生的资本手里。当7.5GW在运储备、52GW管道从石油公司资产负债表迁移到主权基金与专业能源PE手中,资产运营效率反而可能更高。Lightsource的出售,本质是资本效率的冷酷选择,而非对能源转型的否定。
注: 本文数据截至2026年8月19日,来源于路透社、英国《金融时报》、Recharge、中国石化报及公开媒体报道,仅供参考,不构成投资建议。